
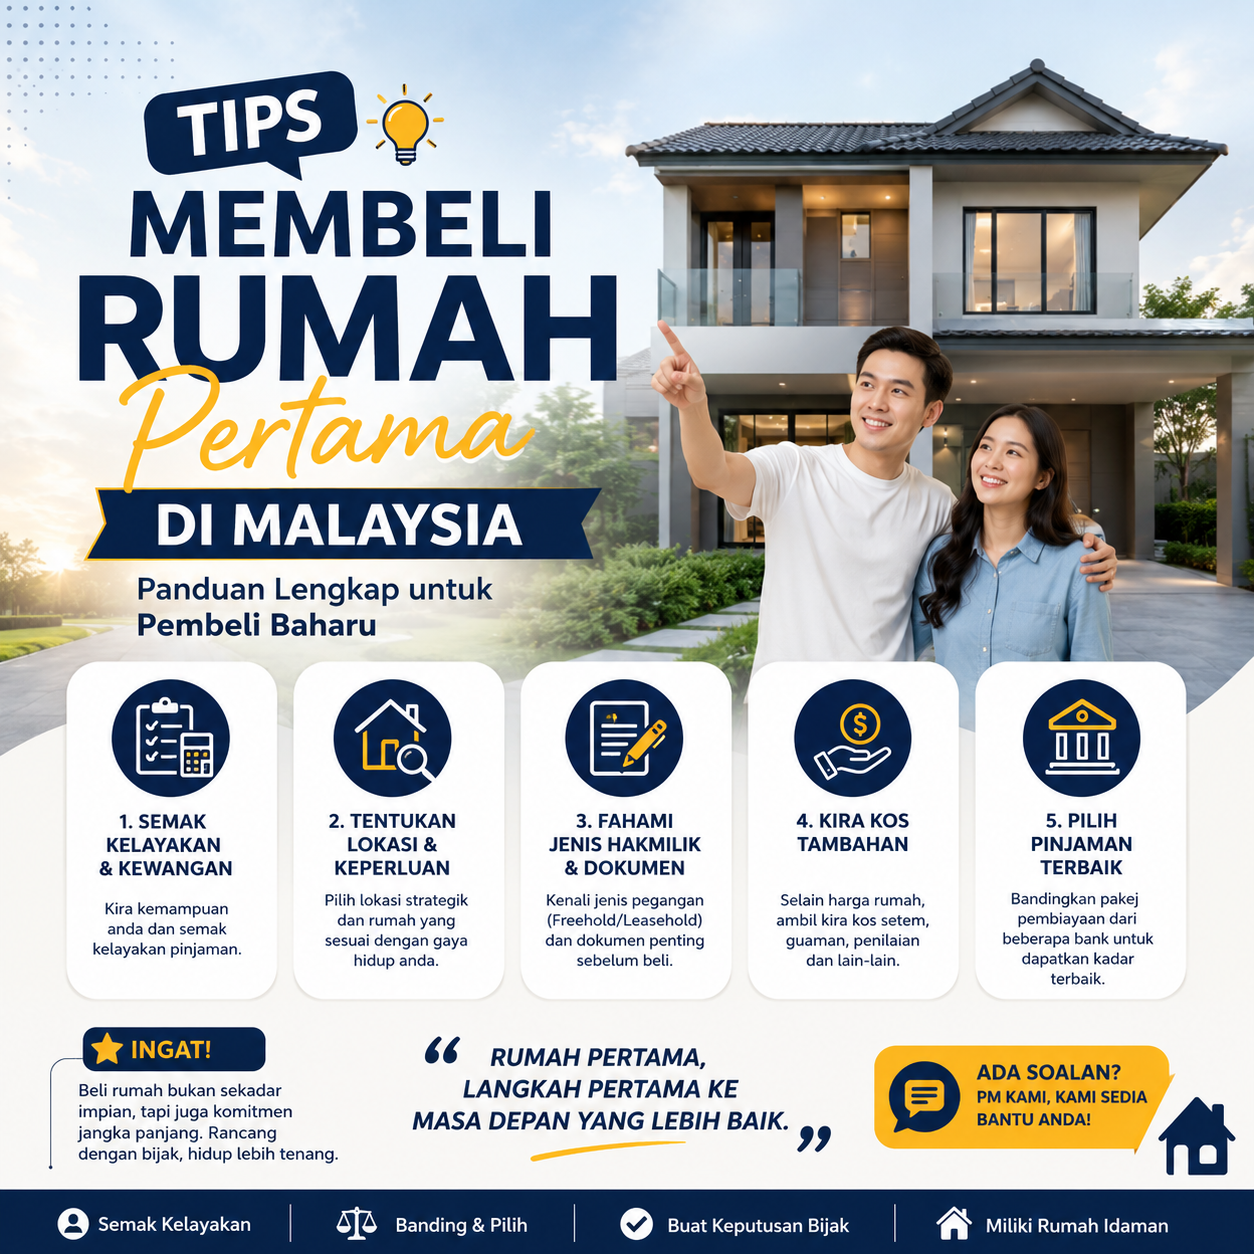
Tips Membeli Rumah Pertama di Malaysia: Panduan Lengkap untuk Pembeli Baharu
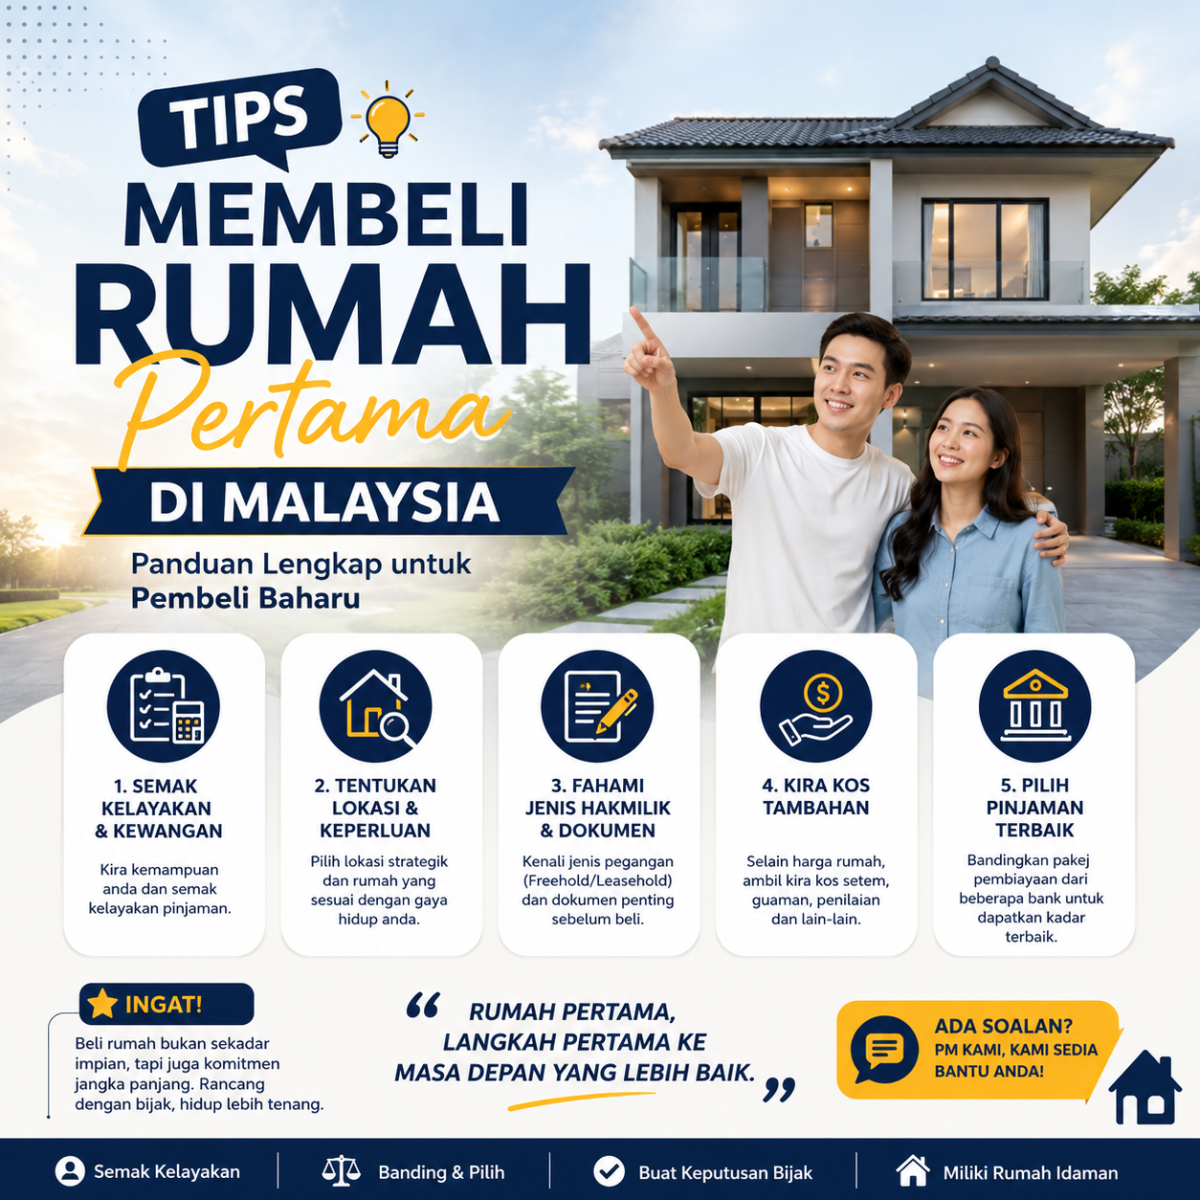
Membeli rumah pertama adalah salah satu keputusan kewangan paling besar dalam hidup. Ramai yang keliru dengan proses, dokumen, dan kos tersembunyi yang terlibat. Artikel ini akan kongsikan panduan mudah, langkah demi langkah, supaya anda boleh membeli rumah pertama dengan yakin dan tanpa stres.
1. Tentukan Bajet Sebenar Anda
Sebelum mula melihat rumah, kira dahulu kemampuan kewangan anda. Sebagai panduan umum:
- Ansuran bulanan tidak sepatutnya melebihi 30% dari pendapatan kasar bulanan
- Sediakan wang tunai untuk deposit (booking fee), biasanya RM1,000 hingga RM3,000
- Ambil kira kos tambahan seperti yuran guaman, duti setem, dan insurans (MRTA/MLTA)
Tip: Gunakan kalkulator pinjaman perumahan online untuk anggaran ansuran sebelum berjumpa bank.
2. Semak Kelayakan Pinjaman (DSR)
Bank akan menilai Debt Service Ratio (DSR) anda — nisbah antara komitmen hutang bulanan dengan pendapatan. Jika DSR anda tinggi kerana pinjaman kereta atau kad kredit, ini boleh menjejaskan jumlah pinjaman yang diluluskan.
Langkah mudah:
- Semak laporan CCRIS dan CTOS anda
- Kurangkan hutang kecil sebelum memohon pinjaman
- Dapatkan pra-kelulusan (pre-approval) dari bank sebelum memilih rumah
3. Pilih Lokasi yang Sesuai
Lokasi menentukan nilai hartanah pada masa hadapan. Perkara yang perlu diberi perhatian:
- Kedekatan dengan tempat kerja dan sekolah
- Akses pengangkutan awam (LRT, MRT, bas)
- Kemudahan sekitar (pasar raya, klinik, surau/masjid)
- Potensi pembangunan kawasan tersebut pada masa hadapan
4. Fahami Jenis Hartanah: Subsale vs Baru dari Pemaju
| Faktor | Rumah Subsale | Rumah Baharu (Pemaju) |
|---|---|---|
| Harga | Kadang lebih murah | Ada diskaun & pakej menarik |
| Keadaan | Sedia ada, boleh nilai terus | Perlu tunggu siap (jika masih dibina) |
| Proses | Lebih pantas | Melibatkan SPA dengan pemaju |
| Risiko | Perlu semak keadaan fizikal | Risiko lewat siap (jika projek baru) |
Kedua-dua pilihan ada kelebihan tersendiri — pilih mengikut keperluan dan tahap keselesaan anda.
5. Peruntukan Kerajaan yang Boleh Dimanfaatkan
Sebagai pembeli rumah pertama di Malaysia, terokai skim-skim berikut:
- Skim Rumah Pertamaku (MyFirst Home Scheme) – pinjaman sehingga 100%
- PR1MA – rumah mampu milik untuk golongan berpendapatan sederhana
- Pengecualian Duti Setem – untuk rumah pertama di bawah harga tertentu
Semak kelayakan terkini di laman rasmi kerajaan sebelum membuat keputusan.
6. Jangan Lupa Semak Dokumen Penting
Sebelum menandatangani apa-apa perjanjian, pastikan anda semak:
- Surat tawaran pinjaman (Letter of Offer)
- Perjanjian Jual Beli (SPA)
- Geran tanah / hakmilik strata
- Sijil layak menduduki (CF/CCC) jika rumah baharu
Elakkan tergesa-gesa menandatangani sebarang dokumen tanpa nasihat peguam.
Kesimpulan Tips Membeli Rumah Pertama di Malaysia: Panduan Lengkap untuk Pembeli Baharu
Membeli rumah pertama tidak perlu menakutkan jika anda buat persediaan awal — dari segi bajet, kelayakan pinjaman, hingga pemilihan lokasi yang tepat. Dengan panduan ringkas ini, anda kini lebih bersedia untuk membuat keputusan hartanah yang bijak dan menguntungkan pada masa hadapan.
Rancang untuk membeli rumah pertama anda? Mulakan dengan menyemak kelayakan pinjaman dan buat senarai keperluan sebelum mula melawat rumah.